O Conselho Curador do FGTS aprovou nesta quarta-feira (26) a liberação do uso dos recursos do fundo para imóveis de até R$ 2,25 milhões, aplicável a contratos antigos e novos. A mudança torna irrelevante a data de assinatura do financiamento para enquadramento no teto do Sistema Financeiro da Habitação (SFH).
A alteração corrige uma incompatibilidade que surgiu após o aumento do teto do SFH, de R$ 1,5 milhão para R$ 2,25 milhões, oficializado em outubro. Até então, contratos firmados a partir de 12 de junho de 2021 ficavam impedidos de se beneficiar do novo limite, enquanto financiamentos anteriores continuavam aptos — situação que gerou distorções entre mutuários.
A resolução anterior exigia que o valor do imóvel na data do contrato estivesse compatível com o teto definido pelo Conselho Monetário Nacional (CMN). O ajuste aprovado remove essa exigência temporal, uniformizando o tratamento entre todos os contratos.
Segundo o Conselho, o impacto deve ser limitado: a expectativa é de aumento da movimentação do FGTS na ordem de cerca de 1%.
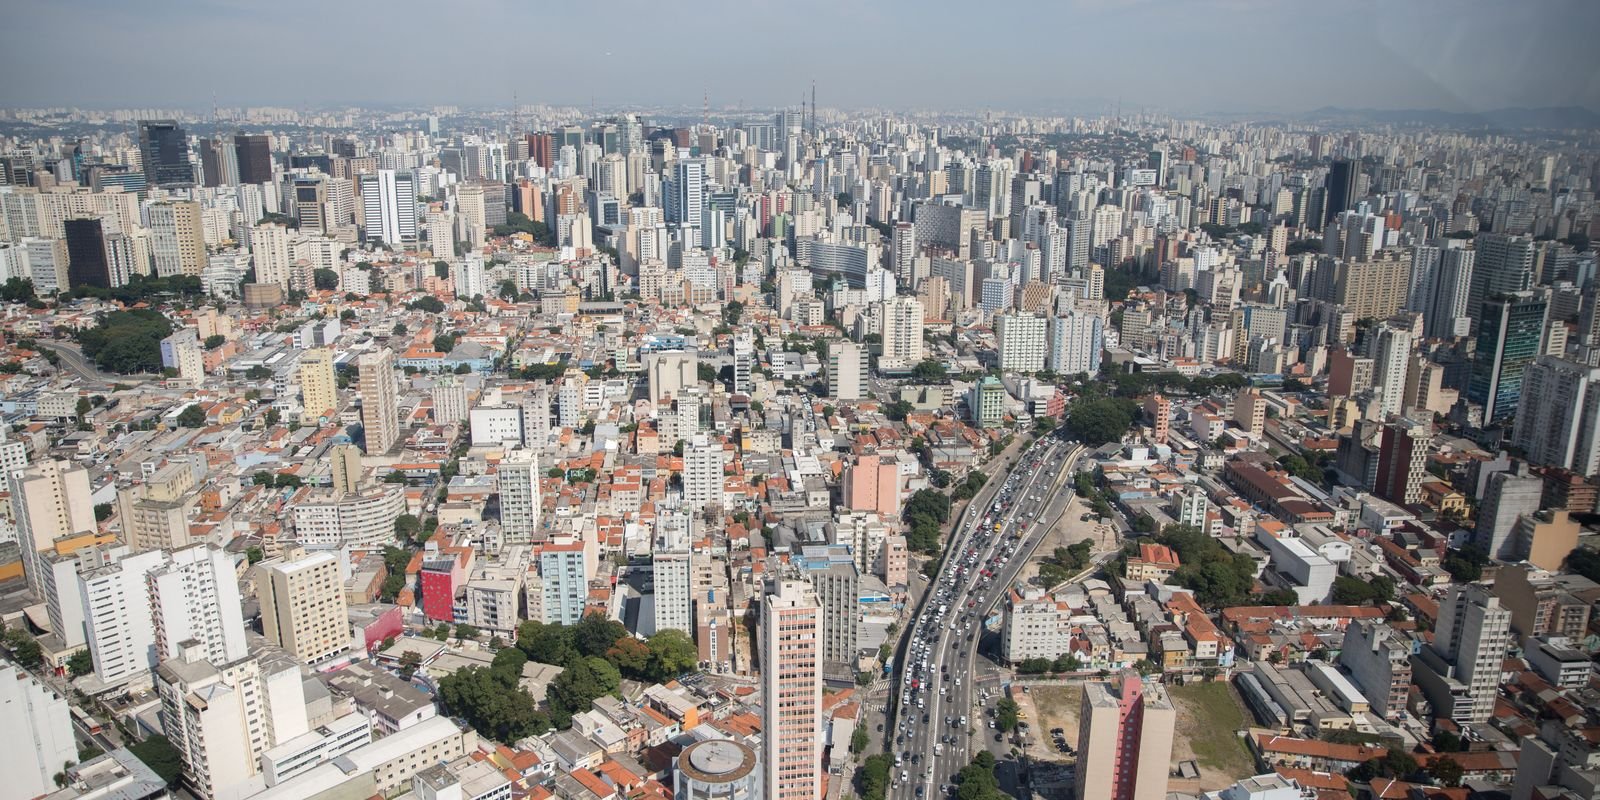
A padronização tende a favorecer especialmente famílias de renda média-alta — acima de R$ 12 mil — em mercados com forte valorização imobiliária, como São Paulo, Rio de Janeiro e Brasília, onde o teto de R$ 1,5 milhão deixou de refletir os preços praticados.
Com a mudança, saldos do FGTS poderão ser utilizados, para qualquer contrato enquadrado no SFH, na compra do imóvel, na amortização ou liquidação do financiamento e no abatimento de parcelas. A decisão entra em vigor de forma imediata.
Critérios de uso do FGTS permanecem inalterados. Entre as exigências estão:
– Tempo de contribuição: mínimo de três anos de trabalho com recolhimento ao FGTS, contínuos ou não.
– Teto de financiamento: o limite de financiamento no SFH foi elevado em outubro, passando de 70% para 80% do valor do imóvel.
– Propriedade e destinação: o imóvel deve ser urbano e para moradia própria; o comprador não pode possuir outro imóvel residencial na cidade onde mora, trabalha ou pretende adquirir, nem ter outro financiamento ativo no SFH.
– Localização: o imóvel precisa estar no município em que o trabalhador reside há pelo menos um ano, em região metropolitana adjacente, ou no município onde exerce sua atividade profissional.
– Intervalo para novo uso: o FGTS só pode ser reaplicado na aquisição de outro imóvel após três anos.
– Limite de avaliação: o valor do imóvel deve ser igual ou inferior ao teto do SFH, hoje em R$ 2,25 milhões, sem levar em conta a data de assinatura do contrato.